Η τραπεζική λογιστική του ιδρώτα μας
ΑΝΑΓΝΩΣΤΗΚΕ 253 ΦΟΡΕΣ

Του Hλία Καραβόλια
Ο τραπεζικός ισολογισμός είναι ο τόπος εγγραφής των δρώντων υποκειμένων στην οικονομία. Η αποταμίευση και ο δανεισμός του καθενός φυλάσσεται στους λογαριασμούς ενεργητικού-παθητικού της τράπεζας.
Ρυθμιστής του οξυγόνου(ρευστό)στο οικονομικό κύκλωμα, η τράπεζα διεισδύει στην αλυσίδα παραγωγής-κατανάλωσης- επένδυσης-αποταμίευσης. Ως υποθήκη για τις πιστώσεις εκχωρούμε στην τράπεζα τον μελλοντικό ιδρώτα μας, τον μελλοντικό μόχθο μας.
Στην χώρα μας το σπίτι του καθενός, η κεραμίδα πάνω απο το κεφάλι του και η κληρονομιά του στις επόμενες γενιές, έγινε συνώνυμο του στεγαστικού δανείου. Στην προηγούμενη δεκαετία οι τράπεζες έκλειναν το μάτι στους πολίτες που αγόραζαν σπίτι των 300,000 ευρώ ενώ η αντικειμενική του αξία ήταν 150,000. Νομιμοποίηση χρήματος εκτός φορολογίας. Οι κατασκευαστές αυξάνονταν με γεωμετρική πρόοδο , το ίδιο φυσικά και οι ιδιοκτήτες ακινήτων.
Η οικονομία του χρέους σχετίστηκε φανερά με την οικονομία της πίστης. Το δανεικό χρήμα έγινε ρευστό διαθέσιμο και δαπανήθηκε χωρίς φειδώ.Η Ελλάδα δεν είναι η εξαίρεση του κανόνα στις ανεπτυγμένες οικονομίες. Αυτή είναι η νομοτελειακή κατάληξη μιας υπερχρεωμένης κοινωνίας.
Είμαστε δέσμιοι της υπερτιμημένης εκδοχής του μέλλοντος και του εργασιακού μας βίου. Δεν θα δανειζότανε φυσικά ουδείς αν ήξερε οτι θα μειωθεί το εισόδημα του 40-50%. Δεσμώτες των δόσεων, του προγραμματισμού σε μια δήθεν κανονικότητα την οποία δεν μπορούμε παρά να αποδεχθούμε.
Ο τραπεζικός ισολογισμός κρύβει τους σκελετούς στην ντουλάπα . Εκεί εγγράφονται οι αποταμιεύσεις και τα δανεικά της κοινωνίας. Εκεί μπορούμε να διαβάσουμε πώς η τράπεζα εκμεταλλεύεται τον ιδρώτα μας (ζητώντας επιτόκιο 15 έως 20% όταν μας προσφέρει 1-2% για τις αποταμιεύσεις μας) .
Αυτή η λογιστική είναι που αποτυπώνει καθαρά την κατάσταση μιας οικονομίας. Για να σώσουμε τις τράπεζες δανειστήκαμε με ακριβό τόκο(μνημόνια) πολλά λεφτά (σήμερα δεν έχουν σχεδόν καμία αξία) ενώ οι ξένοι επενδυτές μας πέταξαν ουσιαστικά έξω απο την πλειοψηφία στα μετοχικά σχήματα. Αφελληνισμός μέσω των χαμηλών αποτιμήσεων.
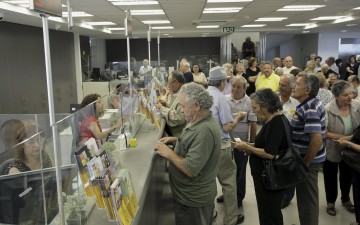
Η κοινωνία προσπαθεί να καταλάβει τί πληρώνει και πού. Εφορία, ταμεία, τράπεζες. Θεωρεί ότι προτεραιότητα έχουν οι οφειλές σε εφορία και ταμεία. Ξέρει ότι αυξάνονται οι τόκοι στις καθυστερούμενες δόσεις του τραπεζικού δανεισμού του αλλα πιστεύει ότι θα υπάρξει μερική διαγραφή. Τα χρέη όμως στις τράπεζες είναι εκεί. Ο εισπράκτορας ποτέ δεν πεθαίνει είτε πουληθούν τα κόκκινα δάνεια είτε όχι. Δεν θα διαγραφούν οι αξιώσεις των τραπεζών.
Ο συνεργάσιμος δανειολήπτης είναι εκείνος που θα διασφαλίσει στην κάθε τράπεζα νέα προβλεπόμενα έσοδα μέσω της επέκτασης του παλιού δανείου. Μικραίνει η δόση, αυξάνεται η λήξη του δανείου και φυσικά οι τόκοι του. Στον τραπεζικό ισολογισμό η επισφάλεια μετατρέπεται σε νέο προσδοκώμενο έσοδο. Και ο χόρος καλά κρατεί....
 Ακολουθήστε τη Ροδιακή στο Google News